长安汽车旗下两大新能源品牌的整合,似乎正在从纸面规划加速走向落地。近日有网传消息称,长安内部已正式挂牌成立一级部门“AD协同发展部”,专门统筹推进阿维塔与深蓝的业务协同。部门名字取自两个品牌英文名称Avatr和Deepal的首字母,从目前流出的架构设置来看,这场整合率先从中后台的共享协同切入。
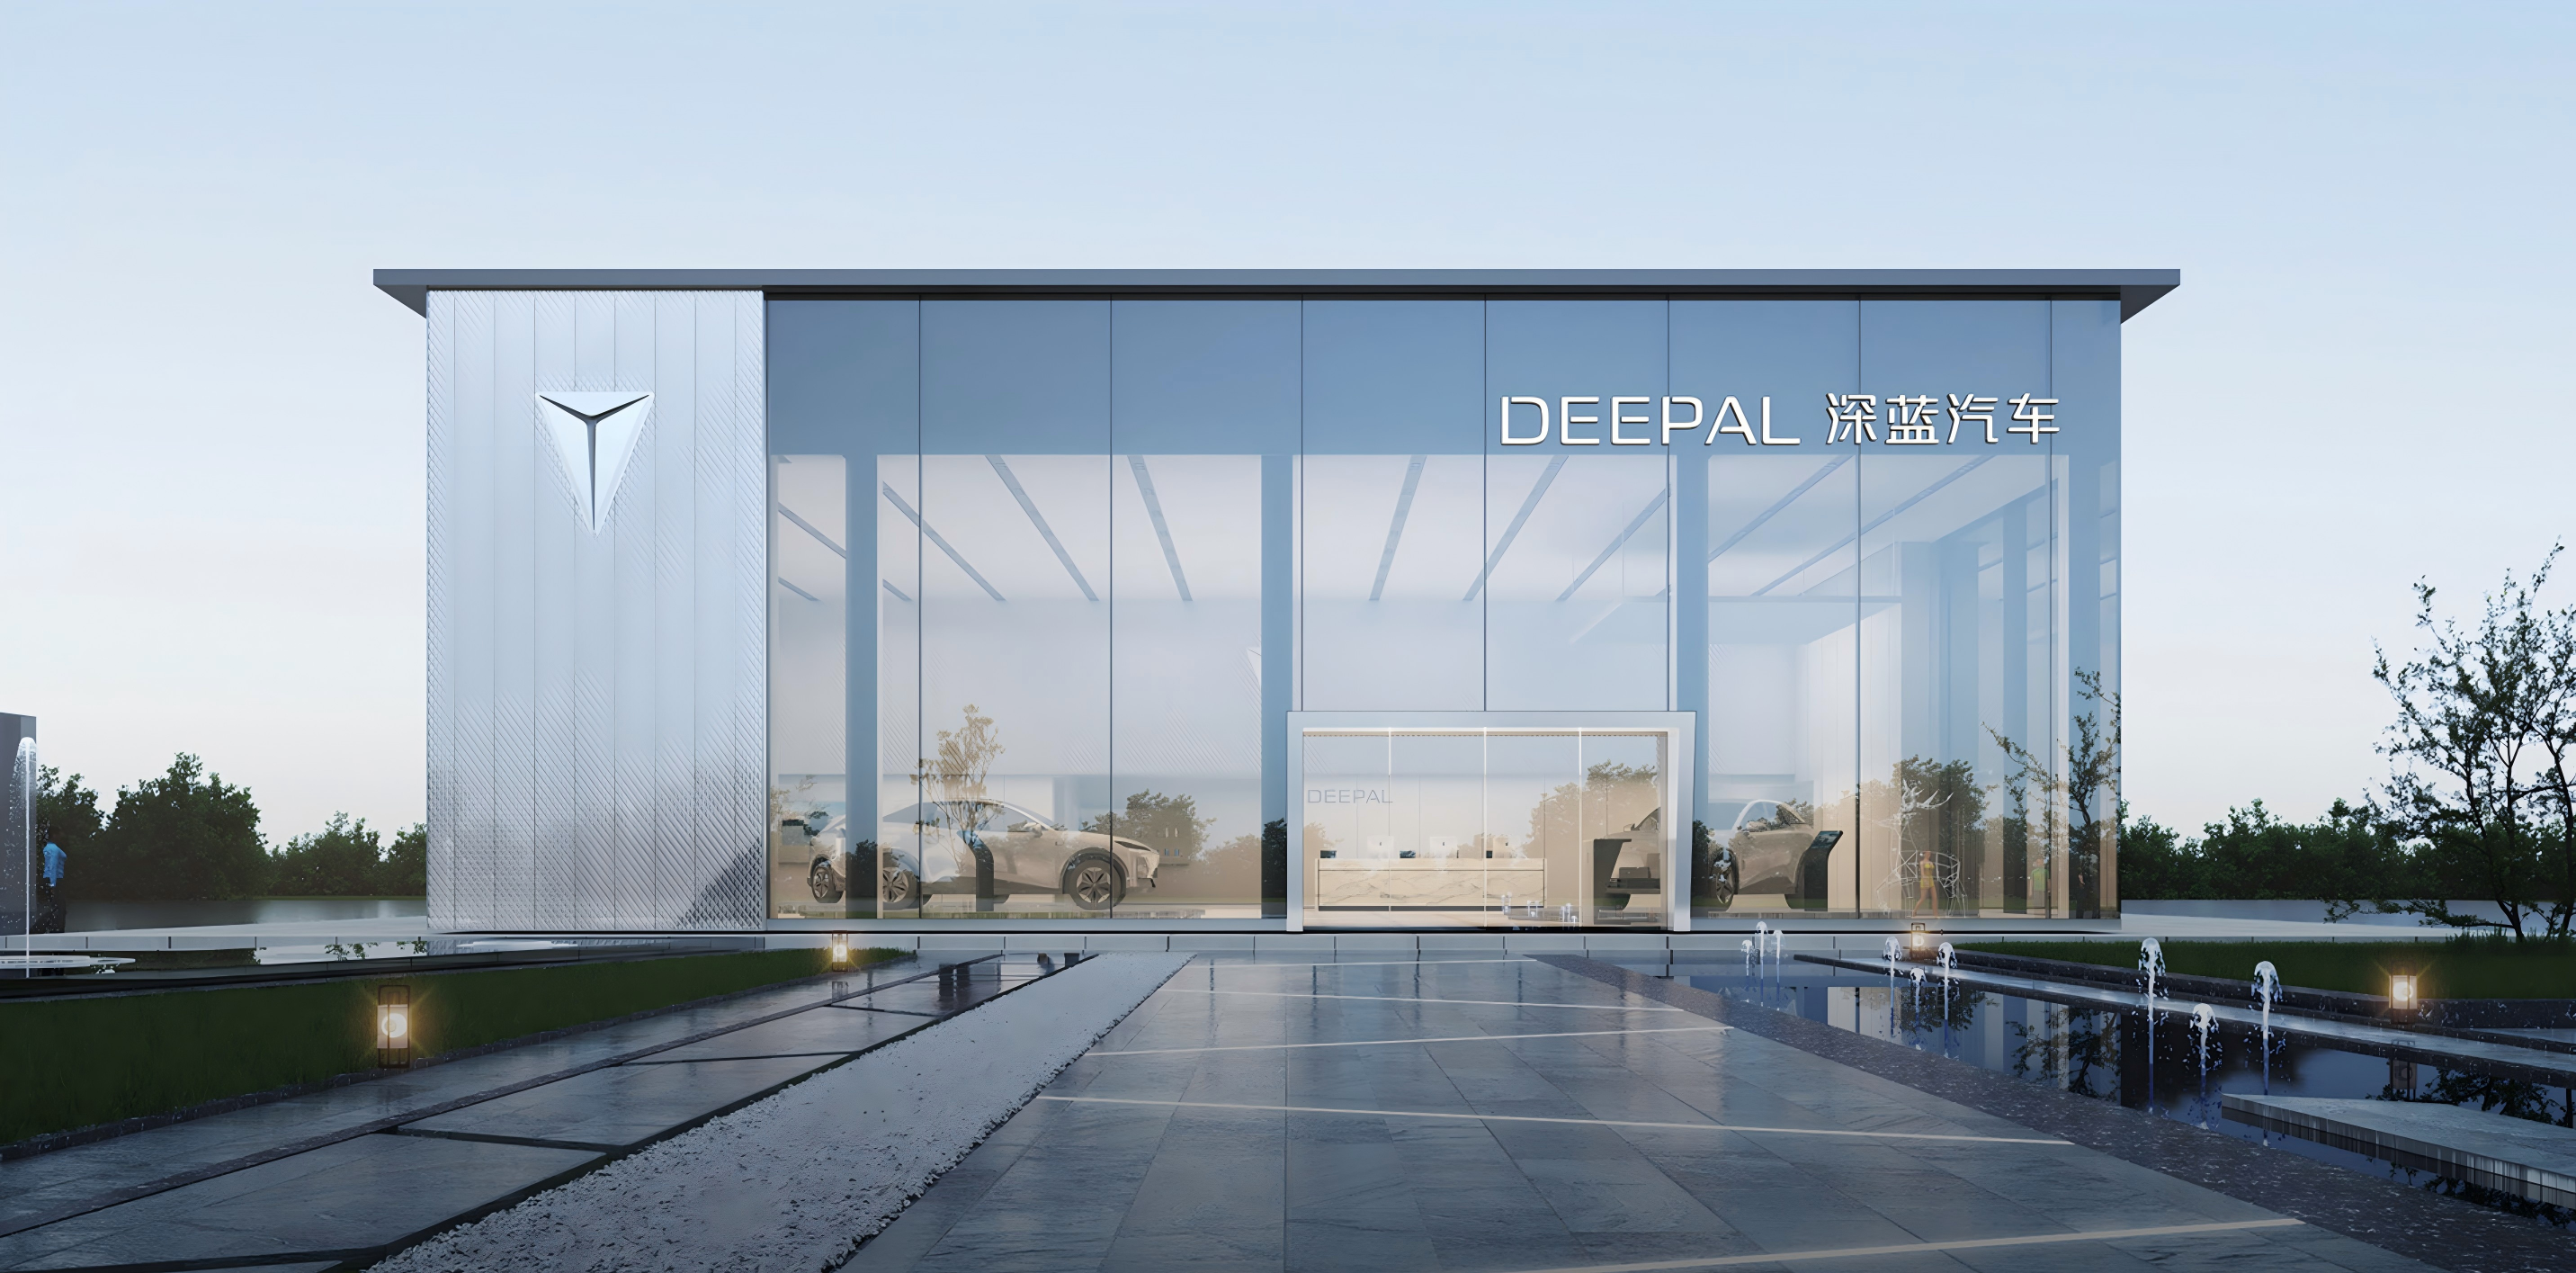
从业内流传的内部架构信息来看,这个新成立的一级部门下设规划与合作部、市场产品部、人力共享中心、财务共享中心、综合部共五个二级部门,核心职能是承接阿维塔和深蓝委托的共性后台业务。也就是说,后续两个品牌的部分规划、人力、财务等后台支撑工作,将逐步收拢到这个新部门统一运作,而前端的品牌定位、销售渠道、产品序列大概率仍会保持独立,避免内部左右互搏。
其实早在今年4月,长安就对外披露过阿维塔与深蓝的战略整合方向,当时给出的初步时间表是预计今年底完成整合框架的搭建。按照彼时公开的说法,整合完成后,双方在技术研发、供应链采购等环节的资源将进一步打通复用,公用资源相关的成本有望下降20%至30%。此次AD协同发展部的成立,也被看作是这一规划落地的实质性动作。
眼下国内车市早已步入存量竞争阶段,淘汰赛的节奏正在持续加快。行业内流传着一个很现实的说法:年销量达到800万到1000万辆的车企,才能拥有足够的成本优势和抗风险能力,日子过得相对舒服;500万到700万辆量级的,尚能维持稳定经营;而300万到350万辆这个区间,基本就是在生死线边缘勉强维持。在这样的压力下,单靠一个品牌冲规模、扛成本的难度越来越大,多品牌协同几乎成了主流车企的必选项。
按照长安内部的远期规划,整个整合工作将在2026年底全部完成,更长期的目标是到2030年,阿维塔与深蓝合计年销量突破150万辆,其中海外市场销量占比达到四成。不过这些目前都还停留在规划层面,最终落地效果仍有待市场检验。
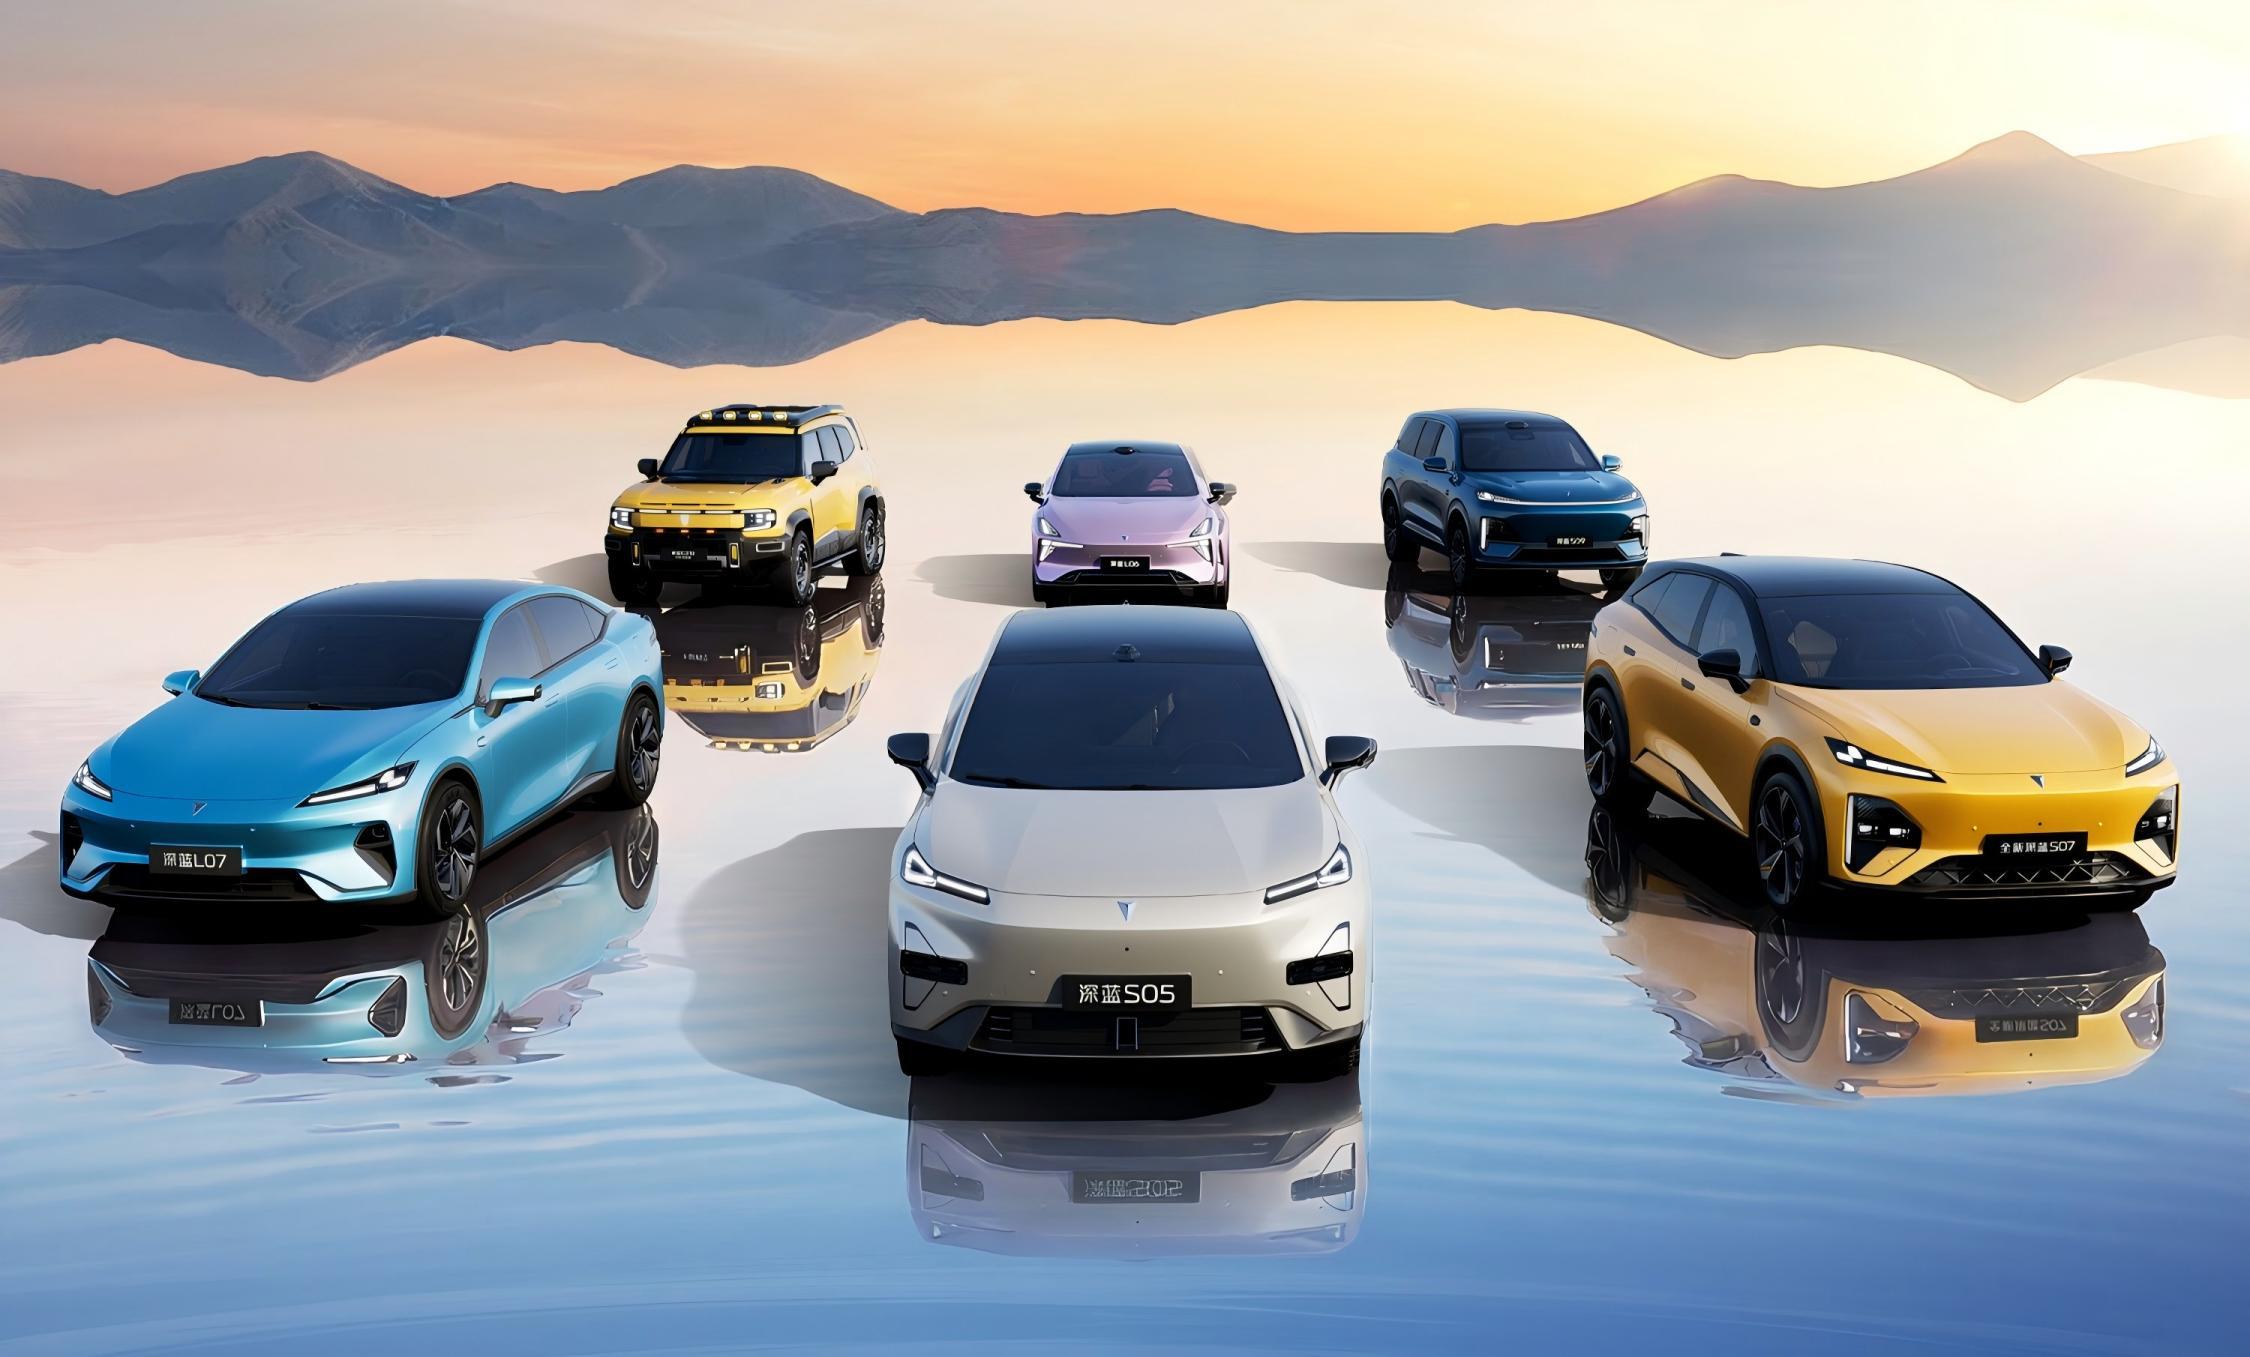
值得注意的是,目前新的整合主体公司架构,以及两个品牌未来最终的组织形态,都还没有最终敲定。股权层面,长安汽车在阿维塔的持股比例约为41%,在深蓝的持股比例约为51%,股权结构的差异,也给后续的深度整合带来了一定的协调成本。此外有消息称阿维塔的独立上市计划仍在推进中,如何平衡上市主体的独立性与集团整合的整体需求,也是接下来需要破解的问题。
事实上,这一轮品牌收拢整合,长安并不是个例。吉利算是业内行动比较早的,此前就完成了领克与极氪的业务深度整合,之后极氪开始按照合计口径对外披露运营数据。今年极氪9X上市后正式切入50万元级市场,也为吉利的高端车型矩阵增加了一个新的销量支点。
不止吉利,长城、上汽、奇瑞等主流车企近一两年也都在不约而同地做“减法”:长城逐步收拢欧拉、沙龙等新能源品牌的资源,集中发力核心产品线;上汽推动智己与飞凡的业务协同,优化中后台效率;奇瑞则将星途、捷途、iCAR的后台职能逐步打通,提升资源复用率。有业内人士感慨,前几年新能源风口上,大家都在“铺摊子”,奉行多品牌策略,恨不得每个细分赛道都布局一个品牌,就怕错过机会;现在风口退去进入存量厮杀,大家又都在“收拳头”,把分散的资源集中起来,靠体系能力去拼成本、拼效率。
整合提速的背后,也是两个品牌现实的经营压力。从已披露的2025年经营数据来看,阿维塔和深蓝目前都还没有摆脱亏损状态:深蓝全年销量32.5万辆,净亏损8.99亿元;阿维塔全年销量12.3万辆,净亏损11.6亿元,两家合计年亏损超过20亿元。销量规模不算小,但在持续的价格战下,单车盈利能力薄弱,规模效应尚未显现,亏损也就难以收窄。
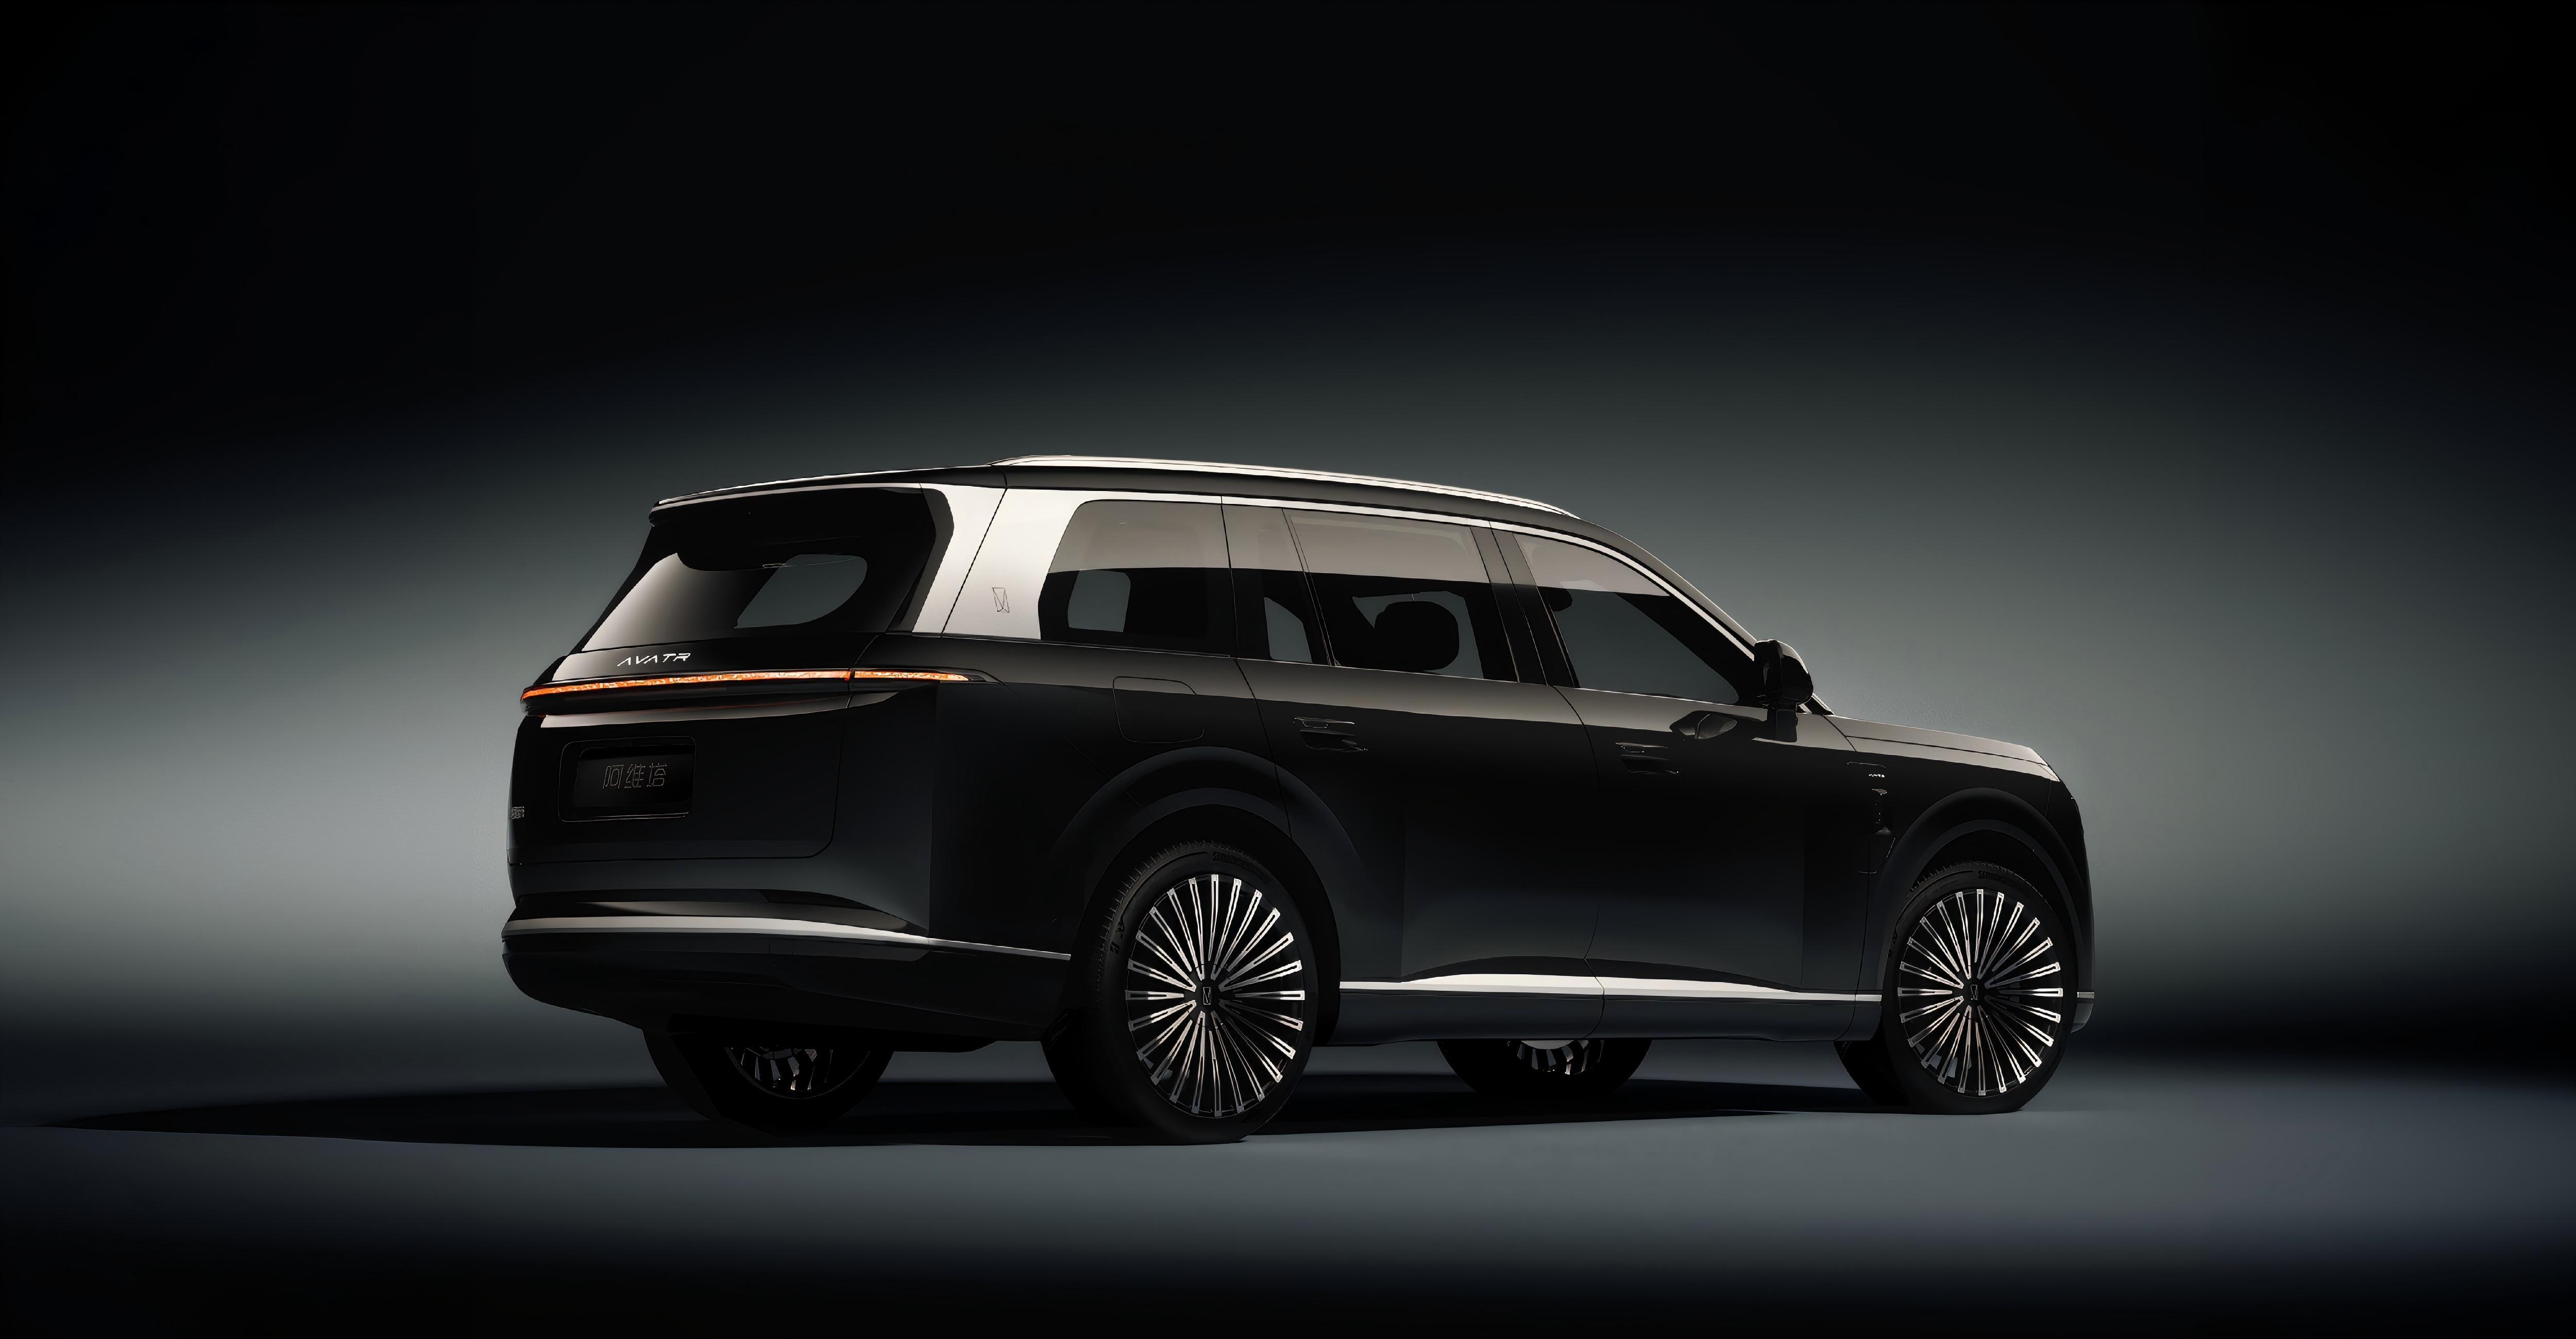
也正因为如此,接下来的新产品被寄予厚望。9月24日,阿维塔正式宣布,将于10月的巴黎车展全球首秀旗下首款“9系”旗舰suv——阿维塔T09。业内普遍将这款车对标蔚来ES8,对阿维塔而言,能不能打出一款真正的爆款车型,或许就是突破销量瓶颈、改善盈利预期的关键一步。
总的来说,这一轮席卷全行业的车企整合潮,本质上是中国汽车工业从增量扩张转向存量竞争的必然结果。架构调整、资源整合只是第一步,最终能不能真正降本增效、能不能拿出市场认可的产品,才是决定成败的核心。长安的AD协同发展部效果几何,两个品牌能不能实现“1+1>2”的协同效应,现在下结论还为时尚早,一切还要交给市场来验证。
「图片 内容|来自网络,版权归原作者所有,如有侵权请联系我们删除!」
推荐阅读: